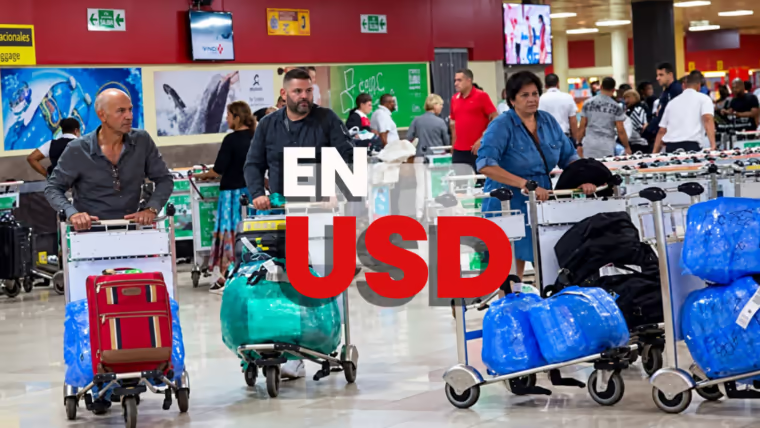
Cuba cambia el tratamiento para determinadas mercancías que hasta ahora podían terminar decomisadas por exceder los límites de una importación no comercial. La nueva regulación permite formalizar parte de esas mercancías como una importación con carácter comercial, pero el pago tendrá que hacerse en dólares estadounidenses.
La medida aparece en la Gaceta Oficial Ordinaria No. 83, publicada este 5 de octubre de 2026. El nuevo esquema afecta tanto a viajeros como a determinados envíos y establece aranceles diferentes según el valor de la mercancía y la vía utilizada.

¿Cuánto cobrará la Aduana a los viajeros?
Para los viajeros, el Ministerio de Finanzas y Precios estableció una tarifa progresiva. Esto significa que el porcentaje aumenta por tramos a medida que crece el valor de la importación comercial.
| Valor de importación | Tarifa arancelaria |
|—|—:|
| Hasta $2 mil dólares | 15 % |
| Exceso de $2 mil hasta $4 mil dólares | 20 % |
| Exceso de $4 mil hasta $6 mil dólares | 25 % |
| Exceso de $6 mil dólares | 30 % |
El despacho de estas mercancías se realizará de manera independiente al equipaje que sí cumple con las reglas de importación no comercial.
La Aduana primero procesa lo permitido dentro de los límites habituales. Después puede iniciar un nuevo despacho para las mercancías excedentes o aquellas a las que determine carácter comercial.
¿Cómo se calcula el arancel progresivo?
La tarifa no implica que una mercancía valorada, por ejemplo, en $5 mil dólares pague el 25 % sobre todo el importe. El sistema establecido es progresivo por tramos.
En ese ejemplo, los primeros $2 mil dólares tributarían al 15 %, los siguientes $2 mil al 20 % y los $1 mil restantes al 25 %. El impuesto aduanero resultante sería de $950 dólares, antes de sumar los servicios de Aduana que correspondan.
Para una importación comercial de $3 mil dólares, los primeros $2 mil pagarían el 15 % y los $1 mil restantes el 20 %. El impuesto sería de $500 dólares, sin contar los servicios adicionales.
¿Qué ocurre con las mercancías enviadas a Cuba?
Cuando la importación comercial se formalice mediante un envío, la regla es diferente. La Resolución 197 de 2026 establece una tarifa arancelaria del 30 %.
En este caso no se aplican los tramos progresivos previstos para los viajeros. El impuesto se calcula con esa tarifa sobre la importación que se tramite bajo este régimen.
Además, estas operaciones estarán gravadas aunque existan beneficios fiscales otorgados para determinadas mercancías cuando se importan bajo otros regímenes.
¿Cuánto cuestan los servicios de Aduana?
A los aranceles se suman las tarifas por los servicios técnico-productivos que presta la Aduana. La propia resolución fija los siguientes importes máximos en dólares:
| Valor de la operación | Tarifa del servicio |
|—|—:|
| Hasta $200 dólares | $2 dólares |
| Más de $200 y hasta $500 dólares | $4 dólares |
| Más de $500 y hasta $1 mil dólares | $8 dólares |
| Más de $1 mil y hasta $2 mil dólares | $13 dólares |
| Más de $2 mil y hasta $4 mil dólares | $20 dólares |
| Más de $4 mil y hasta $6 mil dólares | $25 dólares |
| Más de $6 mil dólares | $50 dólares |
Estos pagos se añaden al impuesto aduanero correspondiente. Cuando el total contenga centavos, la norma dispone que se desechen las fracciones y el importe se redondee por exceso al número entero.
¿Cómo se podrá pagar?
El impuesto aduanero y los servicios asociados a estas importaciones deberán abonarse en dólares estadounidenses.
La resolución permite utilizar tarjetas internacionales o nacionales que operen en dólares. El pago en efectivo se realizará únicamente en aeropuertos y mediante las entidades habilitadas para ello.
La persona que no quiera asumir el pago en dólares puede solicitar el reembarque de las mercancías, siempre que cumpla el procedimiento establecido.
Si no paga ni realiza el reembarque dentro de los términos fijados, la Aduana podrá aplicar la medida administrativa que corresponda.
¿Qué cambia frente al tratamiento anterior?
El cambio más importante es que detectar un exceso o un carácter comercial ya no conduce necesariamente al decomiso inmediato de toda la mercancía afectada.
La nueva redacción del Decreto-Ley 22 permite que la persona opte por formalizar esas mercancías como una importación comercial, siempre que cumpla las condiciones establecidas y pague los aranceles y servicios en dólares.
La Aduana mantiene, no obstante, la facultad de decomisar productos prohibidos, mercancías introducidas mediante declaración fraudulenta y otros casos previstos en la legislación.
También conserva la capacidad de determinar cuándo una importación presenta carácter comercial por la cantidad, la naturaleza de los artículos o la reiteración de operaciones.
Las nuevas disposiciones entran en vigor siete días después de su publicación en la Gaceta Oficial.
Fuente oficial: Gaceta Oficial de la República de Cuba.