
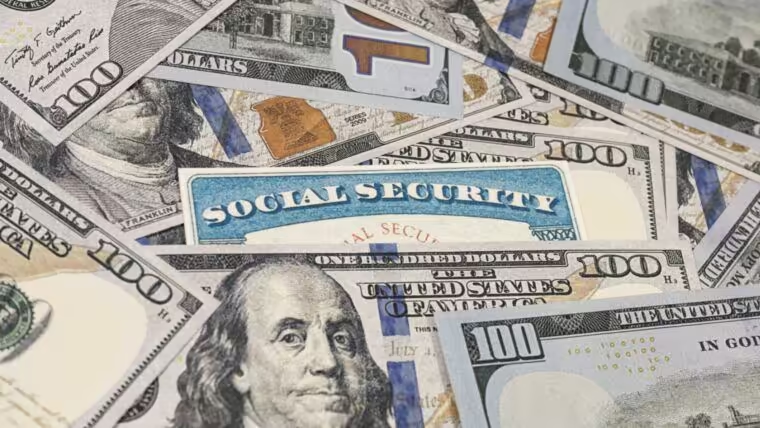
Una pensión o los retiros de una cuenta de jubilación pueden hacer que parte del Seguro Social de un jubilado quede sujeta a impuestos federales en Estados Unidos.
La clave no es solo cuánto llega cada mes del Seguro Social. Para determinar si los beneficios pueden tributar, el Servicio de Impuestos Internos (IRS) suma la mitad de los beneficios anuales a los demás ingresos, incluidos los intereses exentos de impuestos.
Los límites según la declaración
Para una persona soltera, parte de los beneficios puede ser gravable si ese ingreso combinado supera los 25.000 dólares. En una declaración conjunta de un matrimonio, el límite inicial es de 32.000 dólares.
Los límites superiores son de 34.000 dólares para una persona soltera y 44.000 dólares para una pareja que declara conjuntamente. Por encima de esas cifras, hasta el 85 % de los beneficios puede incluirse entre los ingresos gravables. Eso no equivale a pagar un impuesto del 85 %: la tasa aplicable depende de la situación fiscal de cada contribuyente.
Hay una regla distinta para quienes están casados y presentan declaraciones separadas: si vivieron con su cónyuge durante el año fiscal, su límite inicial es de cero dólares.
¿Por qué una pensión puede cambiar el cálculo?
Los umbrales iniciales se establecieron en 1983 y comenzaron a aplicarse en 1984. Los límites superiores se añadieron en 1993. Ninguno se ajustó después por inflación, según el historial de la Administración del Seguro Social.
Como ejemplo, una persona soltera que cobra 24.000 dólares anuales del Seguro Social y 15.000 de una pensión tendría un ingreso combinado de 27.000 dólares para esta prueba. Superaría el primer límite, aunque el importe gravable tendría que calcularse con las reglas del IRS.
¿Qué cambia con la deducción para mayores de 65 años?
La deducción adicional aprobada en 2025 para contribuyentes elegibles de 65 años o más no elimina los impuestos sobre los beneficios. Puede alcanzar 6.000 dólares por persona, o 12.000 en una declaración conjunta si ambos cónyuges cumplen los requisitos, durante los años fiscales 2025 a 2028.
La deducción empieza a reducirse cuando el ingreso bruto ajustado modificado supera los 75.000 dólares para una persona o los 150.000 para una pareja que declara conjuntamente. Puede disminuir la factura fiscal, pero no modifica el cálculo de qué parte del Seguro Social es gravable.
Para revisar su caso, el jubilado puede consultar el total anual de beneficios en el formulario SSA-1099 y usar la hoja de cálculo de la publicación 915 del IRS. También debe contar los ingresos de su cónyuge si presentan una declaración conjunta.