El Crédito Tributario por Hijos alcanzará un máximo de 2300 dólares por menor elegible en el año tributario 2027, que generalmente se declara en 2028.
El cambio añade 100 dólares al límite de 2026 y forma parte de los ajustes anuales por inflación del Servicio de Impuestos Internos (IRS). La agencia anunció los nuevos importes el 5 de noviembre de 2026.
¿Qué declaración tendrá el nuevo importe?
Las familias deben distinguir el año tributario de la temporada en que presentan sus impuestos. La declaración de los ingresos de 2026, presentada normalmente en 2027, mantendrá un crédito máximo de 2200 dólares por hijo elegible.
Los 2300 dólares corresponden al ejercicio siguiente. El IRS fijó esa cantidad en el procedimiento tributario 2026-35, que también eleva a 1800 dólares el límite reembolsable.
¿Cuánto puede convertirse en reembolso?
El crédito reduce el impuesto federal sobre la renta que debe pagar el contribuyente. Su componente reembolsable, llamado Crédito Tributario Adicional por Hijos (ACTC), permite que determinadas familias reciban dinero aunque su obligación fiscal sea menor.
Para 2027, ese componente tendrá un máximo de 1800 dólares por menor, frente a los 1700 dólares de 2026. No constituye un pago adicional de 1800 dólares que se sume al crédito máximo de 2300 dólares.
Tampoco equivale a un cheque de estímulo ni garantiza que todos los hogares cobren el importe completo. El resultado depende de los ingresos, el impuesto calculado y el cumplimiento de las condiciones del beneficio.
Requisitos para las familias
Las reglas vigentes del IRS exigen que el menor tenga menos de 17 años al terminar el año tributario. Generalmente, debe vivir con el contribuyente más de la mitad del año y figurar como dependiente en su declaración.
También debe ser ciudadano, nacional o extranjero residente de Estados Unidos y no aportar más de la mitad de su propia manutención.
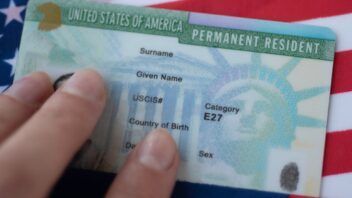
El menor necesita un número de Seguro Social válido para trabajar, expedido antes del vencimiento de la declaración, incluidas las prórrogas. El contribuyente también debe tenerlo; si presenta una declaración conjunta, basta con que lo tenga uno de los cónyuges.
El crédito completo exige cumplir todos los requisitos y no superar ingresos de 200 000 dólares, o 400 000 dólares en declaraciones conjuntas. Por encima de esos límites, el beneficio disminuye.
Para el ACTC, el IRS establece generalmente un mínimo de 2500 dólares de ingresos laborales. Contempla excepciones para ciertos contribuyentes con tres o más hijos elegibles.