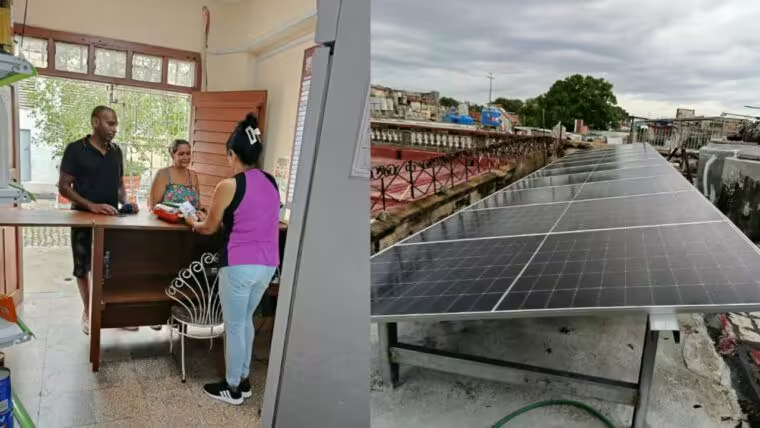
Un comerciante de Cienfuegos recurrió al crédito para paneles solares, inversor y baterías con el propósito de mantener refrigerados los alimentos de su negocio.
Lázaro Duvoy Tellería, titular del establecimiento La Sabrosa, en el centro histórico de la ciudad, contó que comprar hielo ya resultaba insuficiente. Los apagones complicaban la conservación de los productos y añadían gastos diarios a la actividad.
La decisión de endeudarse le provocó dudas, pero necesitaba mantener las ventas y conservar a sus clientes. Acudió al Banco de Crédito y Comercio (Bandec), donde recibió asesoramiento para presentar su proyecto.
Ingresos y garantías para respaldar el préstamo
Según su testimonio, los ingresos estables en la cuenta fiscal favorecieron la solicitud. También negoció las garantías del préstamo, entre ellas una cuenta de ahorro a plazo fijo.
El proceso incluyó acordar el importe del financiamiento, el plazo de devolución y las cuotas mensuales. El comerciante contó además con la aprobación de la ONURE y la propuesta del proveedor encargado de la instalación.
Duvoy Tellería afirma que el sistema le permite conservar los alimentos y continuar trabajando. También sostiene que contribuye a mantener el sustento familiar y el empleo de la dependiente del establecimiento.
El préstamo implica pagar intereses. Para el propietario, sin embargo, reunir el dinero mediante el ahorro habría demorado mucho más la inversión y puesto en riesgo la continuidad del negocio.
¿Qué evalúa el banco antes de conceder crédito?
El crédito para paneles solares forma parte de las opciones de financiamiento que utilizan distintos actores económicos en Cienfuegos. David Leyva Yuray, subdirector comercial de Bandec en la provincia, señaló que aumentan los clientes que financian instalaciones renovables.
Entre ellos mencionó a trabajadores por cuenta propia, mipymes, agricultores, formas productivas y otras personas jurídicas. Las actividades atendidas incluyen el riego agrícola, la producción de alimentos y los negocios que venden comida preparada.
El análisis comienza con la solicitud del cliente y la cantidad necesaria para ejecutar el proyecto. La estabilidad de los ingresos y la capacidad para devolver el préstamo resultan fundamentales.
El banco también valora el historial crediticio y el cumplimiento de contratos anteriores o vigentes. Las garantías respaldan la deuda ante un incumplimiento y pueden negociarse entre las admitidas por el sistema bancario cubano.
Una primera consulta sin contratar
Los interesados pueden acudir a la sucursal bancaria más cercana para recibir orientación sobre su proyecto. Según Leyva Yuray, esa primera visita no obliga a contratar el servicio: permite consultar a los especialistas antes de negociar el financiamiento.