
Los impuestos en 2027 tendrán límites de ingresos más altos en Estados Unidos, pero conservarán las siete tasas federales actuales.
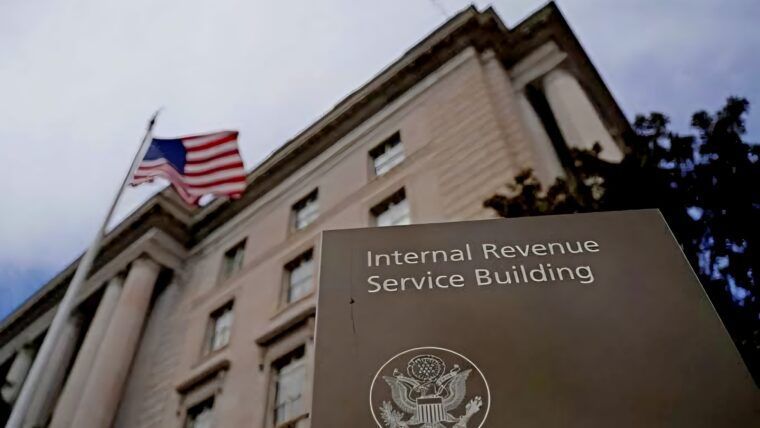
El Servicio de Impuestos Internos (IRS) anunció el ajuste por inflación el 5 de noviembre de 2026. Los cambios abarcan casi 70 disposiciones y corresponden al año tributario 2027, cuyas declaraciones se presentarán generalmente en 2028.
Ganar más de 50.000 dólares no determina por sí solo la tasa
Los tramos se aplican al ingreso sujeto a impuestos, no necesariamente al salario bruto. Además, cada porcentaje grava únicamente la parte que corresponde a ese tramo.
Por ejemplo, una persona soltera con 60.000 dólares de ingreso gravable no pagará el 22% sobre toda esa cantidad. Sus primeros 12.800 dólares tributarán al 10%; la parte siguiente, hasta 52.025 dólares, al 12%; y el excedente, al 22%.
Por eso, el aumento de los umbrales puede mantener una mayor porción del ingreso dentro de las tasas inferiores. No equivale a una reducción de los porcentajes del impuesto.
Los umbrales para solteros y matrimonios
Para contribuyentes solteros, el 24% comenzará sobre la parte que supere 109.125 dólares. El 32% se aplicará por encima de 208.325 dólares y el 35%, sobre lo que exceda 264.550 dólares. La tasa máxima del 37% alcanzará la parte superior a 661.375 dólares.
Los matrimonios que declaren conjuntamente tendrán el 10% sobre sus primeros 25.600 dólares. El 12% comenzará por encima de esa cifra y el 22%, al superar 104.050 dólares.
Para estas parejas, los siguientes umbrales serán 218.250 dólares para el 24% y 416.650 dólares para el 32%. El 35% corresponderá al exceso sobre 529.100 dólares; el 37%, al que supere 793.650 dólares.
Deducción estándar y crédito por hijos
La deducción estándar, que reduce el ingreso sobre el cual se calcula el impuesto, también aumentará. Será de 16.600 dólares para solteros y casados que declaren por separado, y de 24.925 dólares para jefes de familia.
Para matrimonios con declaración conjunta llegará a 33.200 dólares, un incremento de 1.000 dólares respecto a 2026, según el IRS.
El crédito tributario por hijos tendrá un máximo de 2.300 dólares por menor elegible. Hasta 1.800 dólares podrán ser reembolsables, sujeto al cumplimiento de los requisitos. Ambos límites aumentan 100 dólares frente a 2026.
Estos ajustes no garantizan un aumento automático del depósito salarial desde enero de 2027. El pago neto también depende de las retenciones, los beneficios laborales y otros descuentos. Para revisar cuánto se retiene, los trabajadores pueden utilizar el estimador del IRS y comprobar su formulario W-4.