
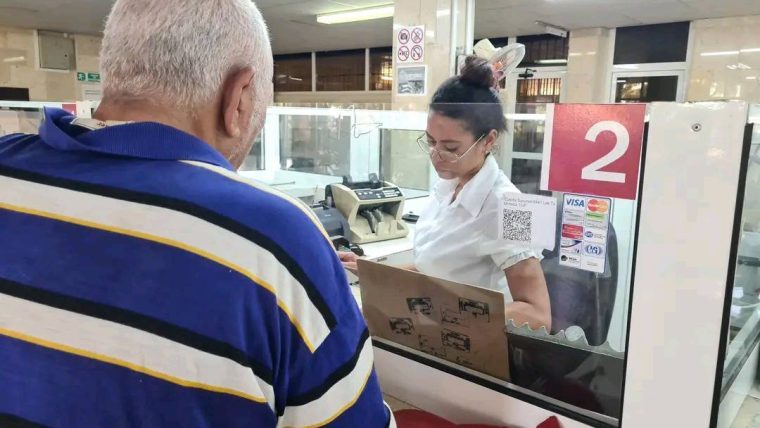
La modernización de la banca cubana apunta a menos sucursales bancarias y a trasladar hacia canales digitales operaciones que hoy exigen acudir a una oficina.
El planteamiento oficial presenta esa reducción de la presencialidad como una ampliación del sistema. La estrategia no descansa en construir nuevas instalaciones, sino en incorporar productos accesibles desde teléfonos y otras plataformas tecnológicas.
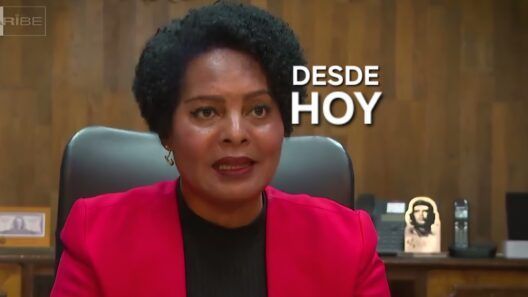
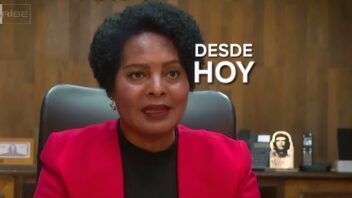
Quiñones Betancourt explicó que la innovación y la tecnología constituyen la base del proceso. Sin embargo, la información divulgada no precisa cuántas oficinas podrían cerrar, cuáles territorios resultarían afectados ni cuándo comenzarían los cambios.
Más operaciones desde el teléfono
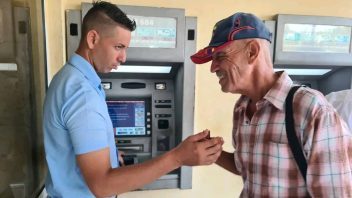
La propuesta busca llevar a la vida cotidiana trámites que todavía obligan a los clientes a presentarse físicamente en los bancos. Esto supondría mover una parte de las operaciones hacia aplicaciones, teléfonos y otros canales digitales.
El discurso oficial insiste en que habrá más servicios, aunque la ampliación no implique una mayor red de oficinas. La idea consiste en aumentar las opciones disponibles sin mantener el mismo nivel de atención presencial.
Ese enfoque puede cambiar la relación entre los usuarios y las entidades bancarias. También deja pendientes cuestiones prácticas sobre el acceso de quienes no poseen dispositivos adecuados o conexión estable, asuntos que no aparecen aclarados en la información suministrada.
Tampoco se detalló si las oficinas existentes modificarán sus horarios, plantillas o funciones. Por ahora, el anuncio describe una orientación general del proceso de modernización, pero no ofrece un calendario de ejecución.
Menos sucursales bancarias como modelo de expansión
La reducción del peso de las sucursales bancarias responde a una definición distinta de crecimiento. Bajo ese criterio, ampliar el sistema significa ofrecer más productos y vías de acceso, no aumentar necesariamente la cantidad de locales.
La apuesta tecnológica busca descongestionar oficinas y evitar desplazamientos para gestiones que podrían completarse a distancia. La fuente no enumera cuáles trámites pasarán primero a los canales digitales ni qué mecanismos de asistencia recibirán los clientes.
La efectividad del modelo dependerá de que esas herramientas permitan completar las operaciones previstas. También requerirá procedimientos comprensibles para usuarios con distintos niveles de experiencia tecnológica.
La información disponible no menciona medidas alternativas para clientes que necesiten atención presencial. Por tanto, todavía se desconoce cómo convivirán ambos modelos durante la transición.
Las fintech entran en el nuevo esquema
El proceso también contempla nuevas figuras relacionadas con las tecnologías financieras, conocidas internacionalmente como fintech. Estas entidades utilizan herramientas tecnológicas para ofrecer servicios financieros.
Según la explicación de Quiñones Betancourt, las fintech tendrán una regulación diferente a la aplicada a los bancos y las instituciones financieras tradicionales. No se especificaron las reglas, los requisitos de autorización ni los servicios que podrán prestar.
Su incorporación ampliaría el número de actores vinculados con las operaciones digitales, aunque no necesariamente la cantidad de espacios físicos. El esquema descrito prioriza el acceso remoto y reduce la necesidad de acudir a una ventanilla.
La regulación diferenciada anunciada distinguirá a las fintech tanto de los bancos como de las instituciones financieras tradicionales.