
Las tasas de la Reserva Federal permanecen entre el 3,75 % y el 4,00 %, sin una rebaja para los hogares endeudados en Estados Unidos.
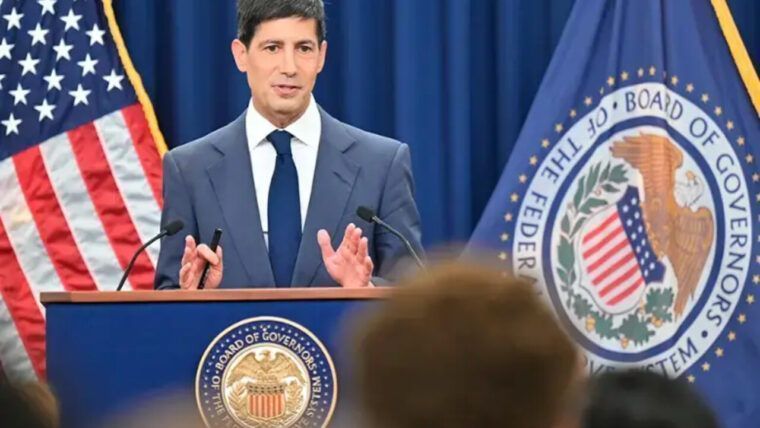
El Comité Federal de Mercado Abierto aprobó mantener ese rango el miércoles 28 de octubre, con diez votos a favor y dos en contra. La decisión conserva el nivel de referencia que influye sobre el costo del crédito.
Dos integrantes preferían otra subida
Lisa D. Cook y Beth M. Hammack rechazaron la pausa porque defendían un aumento de un cuarto de punto porcentual. Su posición no reunió los votos necesarios para modificar las tasas.
El comunicado del comité señala que la inflación continúa elevada y mantiene el objetivo de llevarla al 2 %. También describe una expansión económica fuerte, un gasto interno resistente y un crecimiento sólido de la productividad. La Fed evaluará nuevos datos para determinar sus próximos pasos.
¿Qué cambia para tarjetas, viviendas y ahorros?
Para quienes arrastran saldos en tarjetas de tasa variable, mantener las tasas de la Reserva Federal evita un nuevo incremento de referencia. Sin embargo, algunos intereses todavía pueden incorporar ajustes correspondientes a la subida de septiembre. La pausa tampoco equivale a una reducción automática del costo de esas deudas.
Según los datos de LendingTree recogidos para octubre, la tasa anual promedio de las nuevas ofertas de tarjetas alcanzó el 23,96 %. El promedio de las cuentas que ya generan intereses se situó en el 22,36 %. Son indicadores distintos, no una tasa única aplicable a todos los clientes.
Las hipotecas existentes con interés fijo conservan su tasa. Para nuevas operaciones, el interés fijo a 30 años permaneció por encima del 7 % durante octubre; en Miami-Dade llegó al 7,46 % a mediados de mes.
En los ahorros, algunas entidades ofrecían rendimientos anuales de hasta el 5,00 %, según las cifras citadas de The Wall Street Journal y CNBC. Ese máximo corresponde a determinadas cuentas de alto rendimiento, no a todos los depósitos bancarios.