
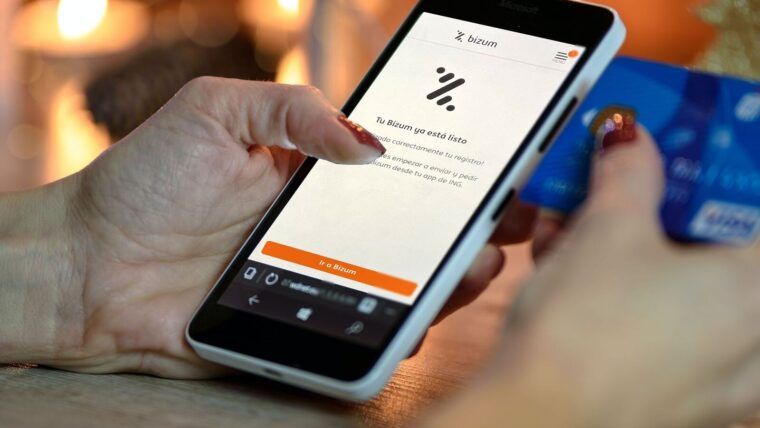
En Estados Unidos, el 26% de quienes usaron «compra ahora, paga después» reportó al menos un atraso durante los 12 meses previos a una encuesta de 2025.
La posibilidad de pagar en cuotas sin intereses puede facilitar una compra. Sin embargo, cada plan añade vencimientos al presupuesto, incluso cuando la primera cuota parece fácil de cubrir.
Cuatro cuotas, una sola deuda
La modalidad habitual de «compra ahora, paga después», conocida también como Buy Now, Pay Later, divide el precio en cuatro pagos. El primero se hace al comprar; los otros tres suelen vencer cada dos semanas.
Así, un artículo de $100 puede exigir $25 al momento de la compra y dejar $75 pendientes. Si coinciden cuotas de varios planes, el dinero reservado para otros gastos puede quedarse corto.
Ese esquema de cuatro pagos es el analizado por la Reserva Federal. Las condiciones de otras ofertas a plazos pueden ser distintas, incluidos sus intereses y cargos.
El costo puede llegar por dos vías
En la encuesta de 2025, el 17% de los usuarios dijo que pagó cargos adicionales por atrasarse. Otro 11% señaló que un pago de estos préstamos ocasionó un cargo bancario por sobregiro o fondos insuficientes.
Son respuestas que pueden corresponder a las mismas personas, por lo que esos porcentajes no deben sumarse. La encuesta tampoco separa los cargos por atraso según los haya aplicado el proveedor o el banco.
La Oficina para la Protección Financiera del Consumidor advierte que muchos planes no cobran intereses, pero la mayoría aplica cargos por pagos tardíos. Un débito automático también puede provocar un cargo bancario si falta dinero en la cuenta.
El uso para comprar alimentos
El 20% de los usuarios empleó esta forma de crédito para alimentos del supermercado o entregas de comida, según la encuesta. Ese grupo tuvo mayor propensión a registrar cargos por atraso o problemas de fondos bancarios.
La relación no demuestra que el préstamo haya causado las dificultades económicas. Sí muestra por qué conviene mirar más allá de la cuota inicial cuando una compra indispensable también tendrá que pagarse en semanas posteriores.
¿Qué revisar antes de aceptar otro plan?
Antes de financiar una compra, reúne los vencimientos de todos tus planes y compáralos con el dinero disponible después de cubrir vivienda, alimentos y servicios. Revisa también el precio total, los cargos por atraso y las condiciones del débito automático.
Un pago automático ayuda a seguir el calendario, pero no garantiza que haya fondos cuando llegue el cobro. Si una deuda queda sin pagar y el prestamista o una agencia de cobranza la reporta, puede perjudicar el historial crediticio.